Domain mfah.de kaufen?
Wir ziehen mit dem Projekt
mfah.de um.
Sind Sie am Kauf der Domain
mfah.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mfah.de kaufen?
Müssen Fortbildungskosten zurückgezahlt werden?
Ob Fortbildungskosten zurückgezahlt werden müssen, hängt von verschiedenen Faktoren ab. In der Regel müssen Fortbildungskosten zurückgezahlt werden, wenn eine entsprechende Vereinbarung zwischen Arbeitgeber und Arbeitnehmer besteht, zum Beispiel in Form eines Rückzahlungsvertrags. Es ist wichtig, die genauen Bedingungen und Regelungen zu prüfen, um festzustellen, ob eine Rückzahlung erforderlich ist. **
Müssen Fortbildungskosten zurückgezahlt werden?
Die Rückzahlung von Fortbildungskosten hängt von verschiedenen Faktoren ab, wie zum Beispiel den Vereinbarungen im Arbeitsvertrag oder einer entsprechenden Betriebsvereinbarung. In einigen Fällen kann eine Rückzahlungsklausel vereinbart sein, die vorsieht, dass die Kosten anteilig zurückgezahlt werden müssen, wenn der Arbeitnehmer das Unternehmen innerhalb einer bestimmten Frist nach Abschluss der Fortbildung verlässt. Es ist daher wichtig, den individuellen Vertrag oder die geltenden Regelungen im Unternehmen zu prüfen. **

Ähnliche Suchbegriffe für Fortbildungskosten
Top-Angebote
Produkte zum Begriff Fortbildungskosten:
-
Museum und Ausstellung als gesellschaftlicher RaumMuseum und Ausstellung als gesellschaftlicher Raum , Wie können Museen, Ausstellungsinstitutionen und Ausstellungen als Möglichkeitsräume für demokratische Aushandlungsprozesse fungieren? Und inwiefern können und sollen Ausstellungsinstitutionen über ihre traditionellen Funktionen hinausgehen und zu Akteur*innen politischer Demokratisierung und sozialer Inklusion werden? Die Beiträger*innen tragen verschiedene Aspekte zu diesen Fragen zusammen und widmen sich u.a. dem Kontakt- und Konfliktpotential von Museen und Ausstellungen. Aber auch die künstlerische und kuratorische Praxis als politische Intervention steht im Fokus der Beiträge. Damit zeigt der Band neue Perspektiven auf, Museen und Ausstellungen als veränderbare gesellschaftliche Räume zu begreifen. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202401, Beilage: Kt, Titel der Reihe: Edition Museum#71#, Redaktion: Gau, Sønke~Sachs, Angeli~Sieber, Thomas, Seitenzahl/Blattzahl: 244, Abbildungen: 44 Farbabbildungen, Themenüberschrift: ART / Museum Studies, Keyword: Activism; Aktivismus; Ausstellung; Ausstellungsinstitution; Collection; Conflict; Contact Zone; Critique; Decolonization; Dekolonisierung; Democracy; Demokratie; Diversity; Diversität; Exhibition; Gesellschaft; Imparting; Inclusion; Inklusion; Institutional Critique; Institutionskritik; Intervention; Konflikt; Kontaktzone; Kritik; Museology; Museum; Museum Education; Museumspädagogik; Museumswissenschaft; Polyphonie; Polyphony; Postcolonialism; Postkolonialismus; Practice; Praxis; Process; Prozess; Sammlung; Society; Vermittlung; Vielstimmigkeit; Wissensordnungen, Fachschema: Museum~Befreiung, Fachkategorie: Kunst: allgemeine Themen~Museums- und Denkmalkunde, Warengruppe: HC/Kunst allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 223, Breite: 150, Höhe: 20, Gewicht: 478, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Rückzahlung von Fortbildungskosten in der neueren Rechtsprechung, Taschenbuch von Siegfried Schwab, GRIN, 978-3-640-52966-7Die Rückzahlung Von Fortbildungskosten In Der Neueren Rechtsprechung, Taschenbuch Von Siegfried Schwab, Grin, 978-3-640-52966-7, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inktank Publishing Katalog der Wiener-Congress-Ausstellung 1896 (Deutsch, Softcover, K.K. Österreichisches Museum für Kunst, K.K. Österreichisches Museum für Kunst und Industrie) (56077307)Inktank Publishing Katalog der Wiener-Congress-Ausstellung 1896 (Deutsch, Softcover, K.K. Österreichisches Museum für Kunst, K.K. Österreichisches Museum für Kunst und Industrie) (56077307)17,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche fortbildungskosten kann ich absetzen?
Welche Fortbildungskosten kann ich absetzen? Fortbildungskosten können unter bestimmten Voraussetzungen als Werbungskosten steuerlich absetzbar sein. Dazu zählen beispielsweise Kursgebühren, Fachliteratur, Fahrtkosten zu Fortbildungsveranstaltungen oder auch Übernachtungskosten. Wichtig ist, dass die Fortbildung beruflich veranlasst ist und der Erwerb oder die Sicherung von Einnahmen im Zusammenhang mit dem aktuellen oder einem geplanten Beruf steht. Es empfiehlt sich, die Belege und Nachweise sorgfältig aufzubewahren, um die Kosten bei der Steuererklärung geltend machen zu können. **
-
Was zählt alles zu fortbildungskosten?
Zu Fortbildungskosten zählen alle Ausgaben, die im Zusammenhang mit der beruflichen Weiterbildung anfallen. Dazu gehören beispielsweise Kursgebühren, Lehrmaterialien, Fachliteratur, Prüfungsgebühren und Reisekosten für Fortbildungsveranstaltungen. Auch Kosten für Übernachtungen, Verpflegung und eventuelle Kinderbetreuung während der Fortbildung können unter bestimmten Voraussetzungen als Fortbildungskosten geltend gemacht werden. Es ist wichtig, alle Belege und Nachweise sorgfältig aufzubewahren, um die Fortbildungskosten bei der Steuererklärung geltend machen zu können. Es empfiehlt sich zudem, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, welche Kosten genau absetzbar sind. **
-
Wie kann ich Fortbildungskosten steuerlich absetzen?
Fortbildungskosten können als Werbungskosten in der Steuererklärung geltend gemacht werden, wenn sie berufsbezogen sind. Dazu gehören beispielsweise Kursgebühren, Fachliteratur und Reisekosten. Die Belege sollten sorgfältig aufbewahrt und in der Anlage N der Steuererklärung angegeben werden. **
-
Wie können Arbeitnehmer Fortbildungskosten steuerlich geltend machen? Welche Voraussetzungen müssen erfüllt sein, um Fortbildungskosten von der Steuer absetzen zu können?
Arbeitnehmer können Fortbildungskosten als Werbungskosten in ihrer Steuererklärung angeben. Voraussetzung ist, dass die Fortbildung beruflich bedingt ist und zur Erhaltung oder Verbesserung der beruflichen Kenntnisse dient. Belege und Nachweise über die Fortbildungskosten müssen eingereicht werden. **


Wo trägt man fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese werden in der Anlage N (Einkünfte aus nichtselbstständiger Arbeit) eingetragen. Dort gibt es ein Feld, in dem die Fortbildungskosten angegeben werden können. Es ist wichtig, alle Belege und Nachweise für die Fortbildungskosten aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einfordern kann. Falls unsicher ist, wie die Fortbildungskosten in der Steuererklärung anzugeben sind, empfiehlt es sich, einen Steuerberater oder das örtliche Finanzamt um Rat zu fragen. **
Wo trage ich fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese tragen dazu bei, das Einkommen zu mindern und somit die Steuerlast zu verringern. Fortbildungskosten können beispielsweise für Kurse, Seminare, Fachliteratur oder Prüfungsgebühren anfallen. Um sie in der Steuererklärung anzugeben, müssen entsprechende Belege wie Rechnungen oder Quittungen vorgelegt werden. Es ist ratsam, sich vorab über die genauen Regelungen und Höchstgrenzen für die Absetzbarkeit von Fortbildungskosten zu informieren. **
Top-Angebote
Produkte zum Begriff Fortbildungskosten:
-
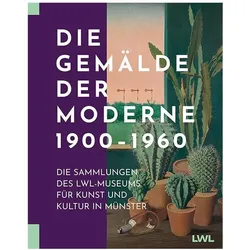
Die Gemälde der Moderne 1900-1960, Fachbücher von Westfälisches Landesmuseum LWL-Museum für Kunst und Kultur"Die Gemälde der Moderne 1900-1960" ist ein umfassender Katalog, der die bedeutendsten Werke der modernen Malerei zwischen 1900 und 1960 präsentiert. Herausgegeben vom Westfälischen Landesmuseum LWL-Museum für Kunst und Kultur, umfasst das Buch rund 630 Gemälde von 239 Künstler:innen, darunter namhafte Persönlichkeiten wie Josef Albers, August Macke und Paula Modersohn-Becker. Der Katalog bietet nicht nur eine breite Palette von Stilen, die von Expressionismus bis geometrischer Abstraktion reichen, sondern auch neue Erkenntnisse über die Werke und deren Rezeption. Viele der abgebildeten Gemälde sind zum ersten Mal dokumentiert, was den Katalog zu einer wertvollen Ressource für Kunstinteressierte und -forscher:innen macht. Die reichhaltige Illustration und die fundierte inhaltliche Aufbereitung spiegeln die Vielfalt der Sammlung wider und laden zur vertieften Auseinandersetzung mit der Kunstgeschichte des 20. Jahrhunderts ein.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Quantitativ übermäßige Rückzahlungsklauseln für Fortbildungskosten im AGB-rechtlichen Rechtsfolgensystem, Taschenbuch von Michael Faller, Nomos,Quantitativ Übermäßige Rückzahlungsklauseln Für Fortbildungskosten Im Agb-rechtlichen Rechtsfolgensystem, Taschenbuch Von Michael Faller, Nomos, 978-3-8329-3485-9, Seitenanzahl: 35969,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Museum und Ausstellung als gesellschaftlicher RaumMuseum und Ausstellung als gesellschaftlicher Raum , Wie können Museen, Ausstellungsinstitutionen und Ausstellungen als Möglichkeitsräume für demokratische Aushandlungsprozesse fungieren? Und inwiefern können und sollen Ausstellungsinstitutionen über ihre traditionellen Funktionen hinausgehen und zu Akteur*innen politischer Demokratisierung und sozialer Inklusion werden? Die Beiträger*innen tragen verschiedene Aspekte zu diesen Fragen zusammen und widmen sich u.a. dem Kontakt- und Konfliktpotential von Museen und Ausstellungen. Aber auch die künstlerische und kuratorische Praxis als politische Intervention steht im Fokus der Beiträge. Damit zeigt der Band neue Perspektiven auf, Museen und Ausstellungen als veränderbare gesellschaftliche Räume zu begreifen. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202401, Beilage: Kt, Titel der Reihe: Edition Museum#71#, Redaktion: Gau, Sønke~Sachs, Angeli~Sieber, Thomas, Seitenzahl/Blattzahl: 244, Abbildungen: 44 Farbabbildungen, Themenüberschrift: ART / Museum Studies, Keyword: Activism; Aktivismus; Ausstellung; Ausstellungsinstitution; Collection; Conflict; Contact Zone; Critique; Decolonization; Dekolonisierung; Democracy; Demokratie; Diversity; Diversität; Exhibition; Gesellschaft; Imparting; Inclusion; Inklusion; Institutional Critique; Institutionskritik; Intervention; Konflikt; Kontaktzone; Kritik; Museology; Museum; Museum Education; Museumspädagogik; Museumswissenschaft; Polyphonie; Polyphony; Postcolonialism; Postkolonialismus; Practice; Praxis; Process; Prozess; Sammlung; Society; Vermittlung; Vielstimmigkeit; Wissensordnungen, Fachschema: Museum~Befreiung, Fachkategorie: Kunst: allgemeine Themen~Museums- und Denkmalkunde, Warengruppe: HC/Kunst allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 223, Breite: 150, Höhe: 20, Gewicht: 478, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Müssen Fortbildungskosten zurückgezahlt werden?
Ob Fortbildungskosten zurückgezahlt werden müssen, hängt von verschiedenen Faktoren ab. In der Regel müssen Fortbildungskosten zurückgezahlt werden, wenn eine entsprechende Vereinbarung zwischen Arbeitgeber und Arbeitnehmer besteht, zum Beispiel in Form eines Rückzahlungsvertrags. Es ist wichtig, die genauen Bedingungen und Regelungen zu prüfen, um festzustellen, ob eine Rückzahlung erforderlich ist. **
-
Müssen Fortbildungskosten zurückgezahlt werden?
Die Rückzahlung von Fortbildungskosten hängt von verschiedenen Faktoren ab, wie zum Beispiel den Vereinbarungen im Arbeitsvertrag oder einer entsprechenden Betriebsvereinbarung. In einigen Fällen kann eine Rückzahlungsklausel vereinbart sein, die vorsieht, dass die Kosten anteilig zurückgezahlt werden müssen, wenn der Arbeitnehmer das Unternehmen innerhalb einer bestimmten Frist nach Abschluss der Fortbildung verlässt. Es ist daher wichtig, den individuellen Vertrag oder die geltenden Regelungen im Unternehmen zu prüfen. **
-
Welche fortbildungskosten kann ich absetzen?
Welche Fortbildungskosten kann ich absetzen? Fortbildungskosten können unter bestimmten Voraussetzungen als Werbungskosten steuerlich absetzbar sein. Dazu zählen beispielsweise Kursgebühren, Fachliteratur, Fahrtkosten zu Fortbildungsveranstaltungen oder auch Übernachtungskosten. Wichtig ist, dass die Fortbildung beruflich veranlasst ist und der Erwerb oder die Sicherung von Einnahmen im Zusammenhang mit dem aktuellen oder einem geplanten Beruf steht. Es empfiehlt sich, die Belege und Nachweise sorgfältig aufzubewahren, um die Kosten bei der Steuererklärung geltend machen zu können. **
-
Was zählt alles zu fortbildungskosten?
Zu Fortbildungskosten zählen alle Ausgaben, die im Zusammenhang mit der beruflichen Weiterbildung anfallen. Dazu gehören beispielsweise Kursgebühren, Lehrmaterialien, Fachliteratur, Prüfungsgebühren und Reisekosten für Fortbildungsveranstaltungen. Auch Kosten für Übernachtungen, Verpflegung und eventuelle Kinderbetreuung während der Fortbildung können unter bestimmten Voraussetzungen als Fortbildungskosten geltend gemacht werden. Es ist wichtig, alle Belege und Nachweise sorgfältig aufzubewahren, um die Fortbildungskosten bei der Steuererklärung geltend machen zu können. Es empfiehlt sich zudem, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, welche Kosten genau absetzbar sind. **
Ähnliche Suchbegriffe für Fortbildungskosten
-
Die Rückzahlung von Fortbildungskosten in der neueren Rechtsprechung, Taschenbuch von Siegfried Schwab, GRIN, 978-3-640-52966-7Die Rückzahlung Von Fortbildungskosten In Der Neueren Rechtsprechung, Taschenbuch Von Siegfried Schwab, Grin, 978-3-640-52966-7, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inktank Publishing Katalog der Wiener-Congress-Ausstellung 1896 (Deutsch, Softcover, K.K. Österreichisches Museum für Kunst, K.K. Österreichisches Museum für Kunst und Industrie) (56077307)Inktank Publishing Katalog der Wiener-Congress-Ausstellung 1896 (Deutsch, Softcover, K.K. Österreichisches Museum für Kunst, K.K. Österreichisches Museum für Kunst und Industrie) (56077307)17,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Offizieller Katalog der Internationalen Kunst-Ausstellung des Vereins bildender Künstler Münchens, Taschenbuch von Anonymous, Hansebooks,Offizieller Katalog Der Internationalen Kunst-ausstellung Des Vereins Bildender Künstler Münchens, Taschenbuch Von Anonymous, Hansebooks, 978-3-337-85629-8, Seitenanzahl: 17217,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Barbarossa, Fachbücher von Münster Petra Marx LWL-Museum für Kunst und Kultur2022 wird der 900. Geburtstag des Kaisers Friedrich I. Barbarossa (1122-1190) gefeiert. Sein Taufpate war Graf Otto von Cappenberg, einer der Gründer des gleichnamigen westfälischen Klosters. Aus Cappenberg stammt die einzigartige Taufschale des rotbärtigen Staufers (italienisch Barbarossa). Hier wird bis heute der geheimnisvolle Cappenberger Reliquienkopf verwahrt, der lange als Porträt Friedrichs galt. In einer spektakulären internationalen Ausstellung bereitet das LWL-Museum für Kunst und Kultur in Münster erstmals die Bedeutung des berühmten Kaisers für Nordrhein-Westfalen auf. Prachtvolle Leihgaben unter anderem aus Paris, London und Kopenhagen geben Einblicke in die faszinierende Lebensrealität des Kaisers, seine politischen Netzwerke und die Kunstproduktion seiner Zeit. Der reich bebilderte Katalog stellt die kostbaren Werke in den Zusammenhang von Barbarossas "Kunst der Herrschaft". Ausgewiesene Expertinnen und Experten gehen dem Mythos des vermeintlichen "Barbarossa-Kopfes" nach, erhellen die Rolle bedeutender Frauen wie Hildegard von Bingen oder Beatrix von Burgund und beleuchten den fruchtbaren Kulturtransfer von Ost nach West. Auch über die Ausstellung hinaus richtet sich das Buch an eine breite Leserschaft, die das Leben und Wirken dieser herausragenden Persönlichkeit in dieser spannenden Epoche kennenlernen möchte.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich Fortbildungskosten steuerlich absetzen?
Fortbildungskosten können als Werbungskosten in der Steuererklärung geltend gemacht werden, wenn sie berufsbezogen sind. Dazu gehören beispielsweise Kursgebühren, Fachliteratur und Reisekosten. Die Belege sollten sorgfältig aufbewahrt und in der Anlage N der Steuererklärung angegeben werden. **
-
Wie können Arbeitnehmer Fortbildungskosten steuerlich geltend machen? Welche Voraussetzungen müssen erfüllt sein, um Fortbildungskosten von der Steuer absetzen zu können?
Arbeitnehmer können Fortbildungskosten als Werbungskosten in ihrer Steuererklärung angeben. Voraussetzung ist, dass die Fortbildung beruflich bedingt ist und zur Erhaltung oder Verbesserung der beruflichen Kenntnisse dient. Belege und Nachweise über die Fortbildungskosten müssen eingereicht werden. **
-
Wo trägt man fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese werden in der Anlage N (Einkünfte aus nichtselbstständiger Arbeit) eingetragen. Dort gibt es ein Feld, in dem die Fortbildungskosten angegeben werden können. Es ist wichtig, alle Belege und Nachweise für die Fortbildungskosten aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einfordern kann. Falls unsicher ist, wie die Fortbildungskosten in der Steuererklärung anzugeben sind, empfiehlt es sich, einen Steuerberater oder das örtliche Finanzamt um Rat zu fragen. **
-
Wo trage ich fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese tragen dazu bei, das Einkommen zu mindern und somit die Steuerlast zu verringern. Fortbildungskosten können beispielsweise für Kurse, Seminare, Fachliteratur oder Prüfungsgebühren anfallen. Um sie in der Steuererklärung anzugeben, müssen entsprechende Belege wie Rechnungen oder Quittungen vorgelegt werden. Es ist ratsam, sich vorab über die genauen Regelungen und Höchstgrenzen für die Absetzbarkeit von Fortbildungskosten zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.